什么是应纳税额年度申报表(TPAR)?
若您在以下行业向承包商付款——建筑施工、清洁、快递与道路货运、IT、安保或调查、政府部门工作——ATO 要求您每年提交应纳税额年度申报表(TPAR)。TPAR 独立于 BAS 与公司报税,每年 8 月 28 日截止,迟交将自动产生罚款,每 28 天最高 313 澳元。
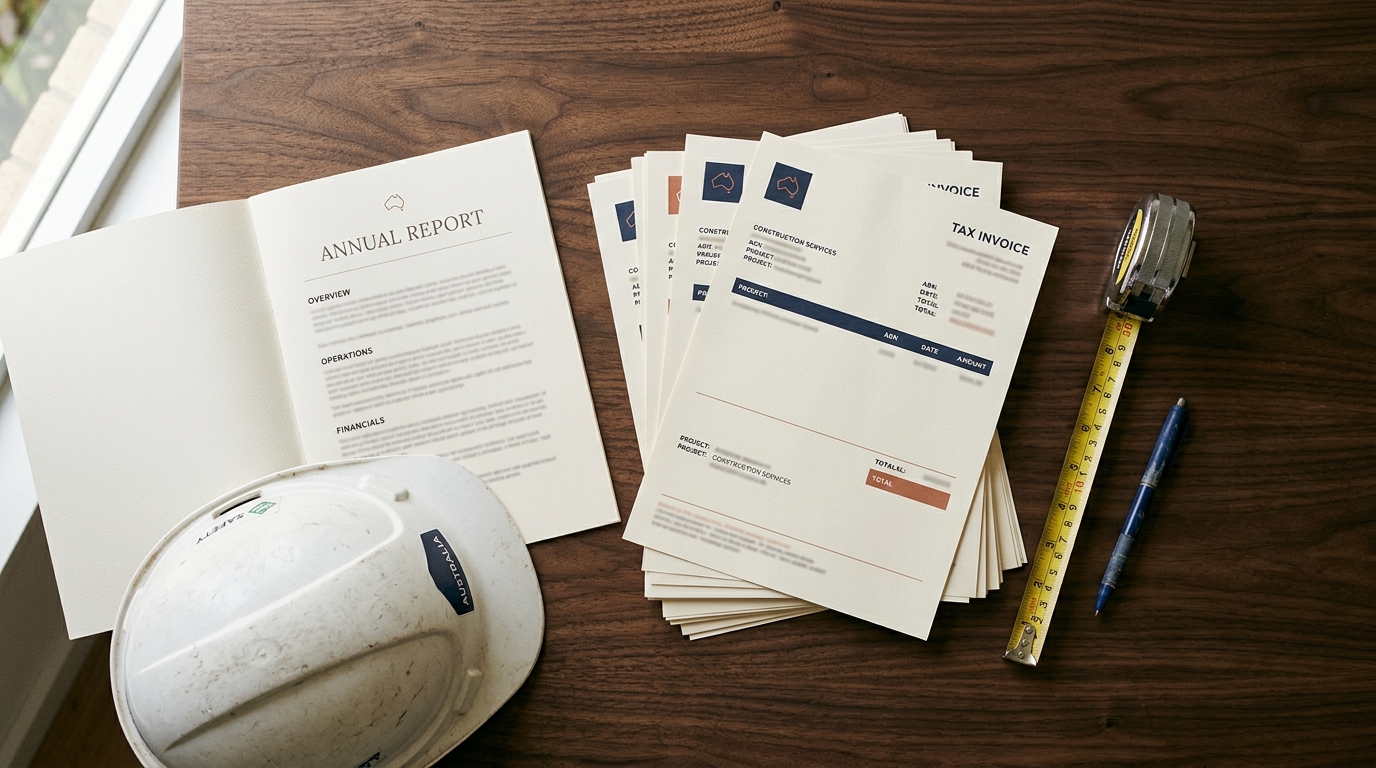
什么是应纳税额年度申报表(TPAR)?
若您在以下行业向承包商付款——建筑施工、清洁、快递与道路货运、IT、安保或调查、政府部门工作——ATO 要求您每年提交应纳税额年度申报表(TPAR)。TPAR 独立于 BAS 与公司报税,每年 8 月 28 日截止,迟交将自动产生罚款,每 28 天最高 313 澳元。
TPAR 为什么存在?
TPAR 旨在打击现金交易承包工与承包商收入低报。ATO 利用 TPAR 数据交叉核对承包商是否如实申报了客户已支付的收入。历史上现金经济活动较高的行业被纳入强制申报范围,并随项目扩展每年新增行业。
Graham Yuan 袁先生
董事总经理
ABS Solutions
"我们的合伙人将专业技术与人际信任结合,为您的家庭、企业与下一代创造真正的成果。"
为什么选择我们
谁需要提交 TPAR?
若您的企业收入中有 10% 或以上来自 TPAR 涵盖行业,且您在该财政年度向承包商付过款,就必须申报。政府机构对所有承包商付款均需申报,不受 10% 规则限制。个体经营、合伙、信托与公司均在范围内。
深入了解
我们如何帮助您。
从合规到优化——选择您感兴趣的话题,了解我们的方法。
- 承包商的 ABN、姓名与营业地址
- 该财政年度向该承包商支付的总额(含 GST)
- 上述付款中包含的 GST 总额
- 每位承包商单独列示——不可合并
- 不在范围内:员工工资(由 STP 涵盖)、纯材料付款、含 GST 不足 75 澳元的付款