由 ABS Solutions 团队撰写的实用税务、会计、SMSF 与商业策略指南,为澳大利亚个人、企业与华人社群提供可落地的专业建议。
如果您的公司有员工、要发工资,那这半年多来您大概率已经听身边不少老板提过 “Payday Super” 这个词。现在它已经不是“即将实施”,而是从 2026 年 7 月 1 日起正式落地的法律要求。如果您的企业还没调整好,现在就是补课的时候。我们是位于墨尔本 Canterbury 的一家本地会计事务所,这几个月几乎每一位有雇员的客户都问过我们类似的问题:“是不是每次发工资都要交养老金?”、“我系统里点了『已支付』算不算合规?” 这些问题背后的细节其实很关键,今天就把它讲清楚。
在澳洲创业,最早需要做的重大决定之一就是:以个体经营(Sole Trader)还是以 Pty Ltd 公司形式经营?正确的结构选择会直接影响您的税务负担、个人责任风险、运营成本及未来融资能力。本文为您系统对比两者的优劣势。
许多企业主认为,公司账户里的钱就是自己的——这是个昂贵的误解。澳洲税务局(ATO)通过 1936 年所得税评估法 Division 7A 严防董事与股东将股息伪装成借款。一旦违规,整笔款项将被认定为非抵免股息,按董事个人边际税率全额纳税,且无任何 franking credit 可抵扣。
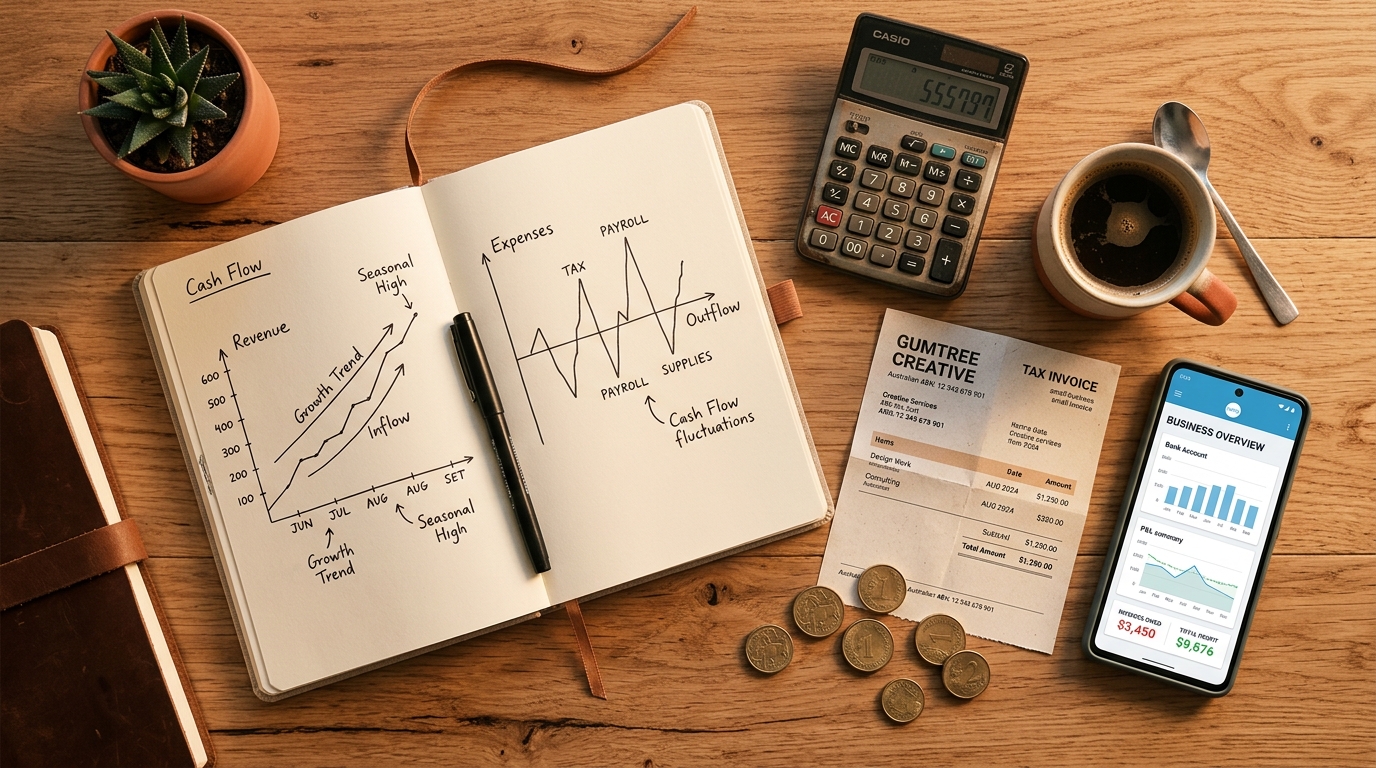
利润是理论,现金才是现实。澳洲证券与投资委员会(ASIC)数据显示,无力偿债经营与战略管理失误始终是小企业失败的首要原因——绝大多数都可追溯到现金流盲点。本文为您系统讲解 ABS Solutions 客户使用的一整套现金流管理方法。
只要您在澳洲雇佣任何员工——即使只有一名兼职——就必须使用单一触点工资系统(STP)在每次发薪时向 ATO 报告工资、PAYG 预扣与养老金。本文以通俗易懂的方式讲解 STP 的运作机制、STP Phase 2 带来的变化,以及哪些错误会引发 ATO 跟进。
餐饮业是澳洲税务申报最活跃的行业之一——厨师、咖啡师、服务员、酒保、厨房助手和酒店员工都可申报大量工作相关扣减,每年可退回数百乃至数千澳元。但 ATO 也将该行业列为重点稽核对象。本文为您系统讲解:哪些可扣减、哪些不可、需要保存哪些凭证。在澳洲的餐饮行业打工——不管你是厨师、咖啡师、服务员、酒保还是厨房帮工——每年报税时其实有不少工作相关支出可以合法抵扣,像是厨师刀具、防滑鞋、制服清洗费,还有跨店工作时自己开车产生的费用,加起来一年退回几百甚至上千澳元都很常见;但也正因为这个行业的抵扣项目多、现金交易频繁,ATO这几年一直把餐饮和酒店服务业列为重点稽核对象之一,系统会自动比对你申报的抵扣金额和同行业、同收入水平的其他纳税人,数字明显偏高就容易被要求提供凭证甚至触发人工审核。具体来说,单笔支出低于300澳元、且能提供合理依据的工作用品(比如一把新买的厨师刀)可以当年立即全额抵扣、不需要保留发票;工作服清洗费如果全年不超过150澳元,也可以不用逐笔留存收据,但你仍然要能大致说清楚这个数字是怎么算出来的;如果你需要自己开车往返不同门店、或者运送笨重的厨具去参加培训,可以用「每公里抵扣法」,按2026–27财年最新的每公里91澳分计算,最多可以按5000公里计入,也就是单车每年最高能抵扣4,550澳元。本文接下来会按具体职位(厨师、咖啡师、服务员、酒保等)逐一列出哪些支出可以报、哪些不可以报,以及每一项分别需要保留什么凭证,帮你在合规的前提下,把该拿回来的退税一分不少地拿回来。
若您在以下行业向承包商付款——建筑施工、清洁、快递与道路货运、IT、安保或调查、政府部门工作——ATO 要求您每年提交应纳税额年度申报表(TPAR)。TPAR 独立于 BAS 与公司报税,每年 8 月 28 日截止,迟交将自动产生罚款,每 28 天最高 313 澳元。
这是澳洲企业主向我们咨询最多的问题之一:这辆车应该用个人名义买,还是放在公司名下?答案取决于使用模式、企业架构,以及您是否愿意承担 Fringe Benefits Tax(FBT)。本文以真实数字为您系统对比两种方案。这是澳洲企业主向我们咨询最多的问题之一:这辆车到底该用个人名义买,还是放在公司名下?这个问题其实没有放之四海而皆准的标准答案,取决于你的用车模式、公司架构,以及你愿不愿意承担FBT(Fringe Benefits Tax,附加福利税)。简单说,如果车辆登记在公司名下,又给员工(包括老板自己作为受薪员工)私人使用,ATO默认这属于一项附加福利,公司就要按47%的税率缴FBT,计算方式通常有两种:一是法定比例法(Statutory Formula Method),不管实际业务用车比例多少,一律按车辆购置价(含GST和经销商交付费,不含注册与印花税)的20%作为应税价值,操作简单但对私用比例低的车来说往往不划算;二是实际成本法(Operating Cost Method),需要连续记满12周的行车日志(有效期5年),按私人使用比例乘以实际运营成本(含视同折旧和视同利息,本FBT年度基准利率为8.27%)计算,业务用车比例超过50%时通常更省税。如果你考虑的是纯电动车(BEV)或氢燃料电池车,现在(截至2027年3月31日的本个FBT年度)只要车辆售价低于91,661澳元的节能车豪华车税起征点、从未被征收过豪华车税、并在2022年7月1日或之后首次投入使用,私人使用部分可以完全免征FBT;但这项优惠已经确定要从2027年4月1日起分阶段收紧——售价超过7.5万澳元的电动车届时只能拿到25%折扣而非全免,插电混动车更是早在2025年4月1日就已经失去了新安排的免税资格,如果你正打算给公司添置电动车,这个时间窗口值得纳入考虑。本文接下来会用真实数字,系统对比私人名下买车与公司名下买车这两种方案,分别在不同用车场景下到底哪个更划算。
很多华人朋友第一次在澳洲创业时,都会被同一个问题卡住:“我到底该注册个体户(Sole Trader)、合伙企业(Partnership)、私人有限公司(Pty Ltd)还是信托(Trust)?” 这个决定看似只是一张 ABN 申请表格上的选项,实际上却牵动着你未来每一年的税务负担、个人资产风险、以及日后融资或出售生意的空间。选错架构,轻则每年多交不必要的税,重则在生意出问题时把自己的房子、存款一并搭进去。
生意做到一定规模,几乎每位老板都会遇到同一个纠结:“我该请一个全职会计坐在办公室里,还是把账务外包给专业的会计师事务所?” 这不是一个非黑即白的问题,答案取决于您的生意规模、现金流状况,以及您希望把时间和精力放在哪里。这篇文章,ABS Solutions 从真实成本、专业深度、灵活性和风险四个维度,帮您把这笔账算清楚。
2026 年 7 月 1 日,澳洲反洗钱与反恐怖融资监管迎来了近二十年来最大规模的扩张——Tranche 2 改革正式生效。如果您是会计师、律师、地产中介、验证师(Conveyancer)、或从事信托与公司服务(Trust and Company Service Provider),从这一天起,您的行业第一次被纳入澳大利亚交易报告与分析中心(AUSTRAC)的监管范围。对于 ABS Solutions 这样同时提供会计、税务与审计服务(包括为地产中介、验证师、SMSF 信托账户提供审计)的事务所而言,这项改革直接影响我们自己,也直接影响我们大量华人客户的合规义务。
负扣税并非税种,而是一种税务概念——指投资资产的可抵扣支出超过其产生的收入,从而形成可抵扣其他收入的账面亏损。如果你正在澳洲考虑买投资房,负扣税这三个字大概率已经在你脑子里转了好几圈——它其实不是什么单独的税种或者优惠政策,而是一个很朴素的会计结果:当一套出租房产每年产生的贷款利息、市政费、维修、折旧、中介管理费这些可抵扣支出,超过它带来的租金收入时,这部分亏损就可以拿去抵扣你的工资或其他应税收入,边际税率越高的人,退税效果往往越明显。不过要提醒一句,这套规则从2027年7月1日起已经不再对所有投资房一视同仁——根据2026年5月12日联邦预算之夜(晚上7点30分AEST)宣布、并已在同年6月获得国会通过和御准的税改法案,凡是在那个时间点之后才签约购入的现房(也就是已建成的二手或存量住宅),其产生的租赁亏损将不能再用来抵扣工资等非租赁收入,只能结转起来,以后拿去抵扣这套房未来的租金收入或出售时的资本利得;而如果你的房产是在2026年5月12日晚7点30分之前就已经持有或签约,又或者你买的是符合条件的全新建成住宅,那么依然可以按照现行规则,继续享受负扣税以及50%资本利得税折扣的双重优惠。也正因为这样,现在这个时间点先把自己名下或计划购入的房产归到老规则还是新规则里,往往比纠结哪个城区更好升值,更能决定你未来几年的税务筹划方向。
在家工作?您可申报部分费用以减少税负——但必须遵守ATO规则并保存良好记录。
因业务需要出差?许多费用可抵扣——但仅当出行确为业务目的且妥善记录时。
无论是创业初期、扩张阶段还是退休规划——我们的注册税务代理、CPA 与 SMSF 专家随时为您服务。